Domain wassertankanzeige.de kaufen?
Wir ziehen mit dem Projekt
wassertankanzeige.de um.
Sind Sie am Kauf der Domain
wassertankanzeige.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wassertankanzeige.de kaufen?
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
Ähnliche Suchbegriffe für Erlös
Top-Angebote
Produkte zum Begriff Erlös:
-
Ipf Electronic Sensor Füllstand, FI520171Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=10..30 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ABreite=14 mmHöhe=21 mmTiefe=252 mm135,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FI520271Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=10..30 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnzahl der Kontakte als Öffner=1Spannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ABreite=14 mmHöhe=21 mmTiefe=252 mm163,54 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FM910324Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=20..27 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnsprechempfindlichkeit einstellbar=jaSpannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ATiefe=625 mm699,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FM910323Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=20..27 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnsprechempfindlichkeit einstellbar=jaSpannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ATiefe=425 mm680,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **

Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
Top-Angebote
Produkte zum Begriff Erlös:
-
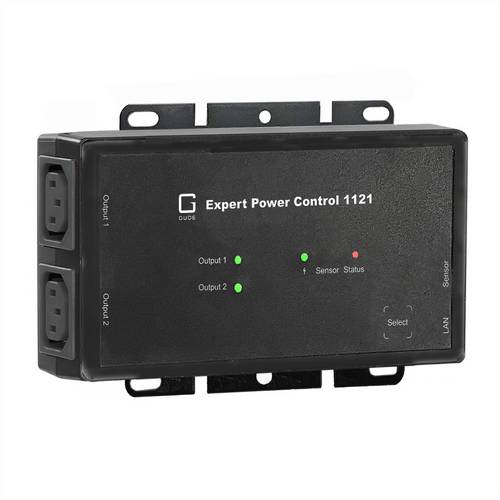
GUDE 1121-1 Zweifach-geschaltete PDU mit Messung & ÜberwachungZweifach geschaltete PDU mit integrierter Mess- und Überwachungsfunktionalität. 2 AV-Geräte können mit Strom versorgt und einzeln geschaltet werden. Einfache und schnelle Inbetriebnahme mit kostenlosen Treibern für führende AV- und IT-Steuersysteme. Präzise Energiemessung und Überwachung von Temperatur und Luftfeuchtigkeit durch Plug-n-Play-Sensoren. Ferngesteuerte Neustarts und automatisches Umschalten der Stromversorgung. 2 Lastausgänge einzeln am Gerät schaltbar, über HTTP(S), SNMP, ModbusTCP sowie über Kommandozeilen-Schnittstelle über Telnet, SSH und MQTT. Schaltzustand und Einschaltverzögerung (0...9999 Sekunden) einstellbar für jeden Stromanschluss nach Stromausfall. Stromspitzen bei gleichzeitigen Schaltvorgängen werden durch eine automatische Latenzzeit von 1 Sekunde verhindert. Programmierbare Zeitpläne und Ein- und Ausschaltsequenzen- 2 Kanal Watchdog, jedem Power Port kann ein eigener Watchdog zugewiesen werden. Lastausgänge können geschaltet werden, wenn voreingestellte Sensorschwellen überschritten werden345,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FI520171Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=10..30 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ABreite=14 mmHöhe=21 mmTiefe=252 mm135,84 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FI520271Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=10..30 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnzahl der Kontakte als Öffner=1Spannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ABreite=14 mmHöhe=21 mmTiefe=252 mm163,54 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ist der Erlös der Gewinn?
Die Frage, ob der Erlös der Gewinn ist, hängt von der Definition ab, die man verwendet. Erlös bezieht sich typischerweise auf die Gesamteinnahmen aus dem Verkauf von Waren oder Dienstleistungen, während der Gewinn die Differenz zwischen den Einnahmen und den Kosten darstellt. Der Gewinn wird also erst nach Abzug aller Kosten erzielt. Daher ist der Erlös nicht automatisch gleichbedeutend mit dem Gewinn. Es ist möglich, dass ein Unternehmen hohe Erlöse erzielt, aber aufgrund hoher Kosten keinen Gewinn erwirtschaftet. Letztendlich hängt es also davon ab, wie man den Begriff "Gewinn" definiert und welche Kosten in die Berechnung einbezogen werden. **
-
Ist Umsatz und Erlös das gleiche?
Ist Umsatz und Erlös das gleiche? Umsatz bezieht sich in der Regel auf den Gesamtbetrag der Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, während Erlös den tatsächlichen Gewinn oder die Einnahmen eines Unternehmens nach Abzug der Kosten und Ausgaben darstellt. Der Umsatz ist also eine Kennzahl für die generierten Einnahmen, während der Erlös den tatsächlichen Gewinn des Unternehmens widerspiegelt. Es ist wichtig, zwischen Umsatz und Erlös zu unterscheiden, um die finanzielle Leistung eines Unternehmens genau zu bewerten und zu verstehen. In vielen Fällen können Umsatz und Erlös jedoch synonym verwendet werden, insbesondere im alltäglichen Sprachgebrauch. **
-
Wie kann der Erlös einer Veranstaltung am effektivsten gesteigert werden? Welche Faktoren beeinflussen den Erlös eines Unternehmens?
Der Erlös einer Veranstaltung kann am effektivsten gesteigert werden, indem man die Ticketpreise angemessen festlegt, Sponsoren gewinnt und zusätzliche Einnahmequellen wie Merchandising oder Verpflegung anbietet. Die Faktoren, die den Erlös eines Unternehmens beeinflussen, sind unter anderem die Nachfrage nach den angebotenen Produkten oder Dienstleistungen, die Wettbewerbssituation, die Effizienz der betrieblichen Abläufe und die Marketingstrategie. **
-
Wie kann man den Erlös eines Unternehmens maximieren? Welche Strategien können angewendet werden, um den Erlös zu steigern?
Man kann den Erlös eines Unternehmens maximieren, indem man die Preise erhöht, die Produktivität steigert und neue Märkte erschließt. Strategien wie Marketingkampagnen, Produktinnovationen und effizientere Prozesse können dabei helfen, den Umsatz zu steigern und somit den Gesamterlös zu maximieren. Es ist wichtig, kontinuierlich die Marktentwicklung zu beobachten und flexibel auf Veränderungen zu reagieren, um langfristig erfolgreich zu sein. **
Ähnliche Suchbegriffe für Erlös
-
Ipf Electronic Sensor Füllstand, FM910324Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=20..27 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnsprechempfindlichkeit einstellbar=jaSpannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ATiefe=625 mm699,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Ipf Electronic Sensor Füllstand, FM910323Ausführung des elektrischen Anschlusses=SteckanschlussVersorgungsspannung bei DC=20..27 VPhysikalisches Messprinzip=sonstigeKaskadierbar=neinAnsprechempfindlichkeit einstellbar=jaSpannungsart der Betriebsspannung=DCBemessungsschaltstrom=0,2 ATiefe=425 mm680,67 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zapp, Winfried: Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im KrankenhausKosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus , KLEE-Rechnung anwendungsorientiert erläutert Nur wenn die Grundlagen der KLEE-Rechnung umgesetzt werden und ihre Wirkungen bekannt sind, können unternehmerische Entscheidungen fundiert getroffen werden. Dazu möchte dieses Buch beitragen. Ausgangspunkt der Kosten-, Leistungs-, Erlös- und Ergebnisrechnung im Krankenhaus bildet die Einordnung der KLEE-Rechnung in das Rechnungswesen, bevor begriffliche und funktionale Grundlagen zur KLEE-Rechnung erörtert werden. Daran schließen sich Ausführungen zur Krankenhausbuchführungsverordnung und zum DRG-System an, da diese krankenhausspezifischen Besonderheiten einen wesentlichen Einfluss auf die Gestaltung der KLEE-Rechnung haben. Im dritten Kapitel wird die Vorgehensweise der KLEE-Rechnung ausführlich behandelt. Ausgehend von der Darstellung, wie Kosten zu systematisieren sind, welche Prinzipien der Kostenerfassung und Regeln der Kostenzuordnung maßgeblich sind, werden die Inhalte der Kostenarten-, Kostenstellen- und Kostenträgerrechnung beschrieben. Zugleich wird dabei die Leistungs- und Erlösseite betrachtet. Die Kostenkontrolle mit der Kostenlenkung und dem Kostenmanagement rundet diesen Abschnitt ab. Das vierte Kapitel stellt die Systeme der KLEE-Rechnung in den Mittelpunkt. Die Vorgehensweise der Prozesskostenrechnung als vollkostenbasiertes Rechnungssystem und die Deckungsbeitragsrechnung in ihrer unterschiedlichen Ausprägung als Teilkostenrechnungssystem werden beschrieben. Anwendungsorientierte Beispiele in Aufgabenform vertiefen das Verständnis der verschiedenen Rechnungssysteme. Im anschließenden fünften Kapitel geht es um die Frage, in welcher Höhe die Ambulanzkosten des Krankenhauses auszugliedern sind. Diskutiert werden hier verschiedene Voll- und Teilkostenmethoden. Die modifizierte Vollkostenrechnung wird in ihrer praktischen Anwendung ausführlich mit Beispielrechnungen dargestellt. Schließlich ist zu fragen, ob wirtschaftliche Überlegungen nur auf Kosten-, Leistungs-, Erlös- und Ergebnisbetrachtungen abstellen sollten oder ob bzw. welche anderen Parameter die Effektivität und Effizienz der Krankenhäuser erhöhen. Wenngleich auch die ökonomischen Ressourcen begrenzt sind und nach einem ökonomischen Prinzip verlangen, gilt es soziale und ethische Grundlagen zu beachten. , Rakel > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und ergänzte Auflage, Erscheinungsjahr: 20181217, Produktform: Leinen, Autoren: Zapp, Winfried~Wittland, Michael, Auflage: 18003, Auflage/Ausgabe: 3., überarbeitete und ergänzte Auflage, Seitenzahl/Blattzahl: 335, Keyword: Internes Rechnungswesen; Kostenarten; Kostenlenkung; Kostenrechnung; Kostenstellen; Kostenträger; Leistungsrechnung; Ambulanzabgrenzung; Ambulanzkostengliederung; Berichtssystem; Controlling; Dr. Zapp; Erlösrechnung; Gesundheitsmanagement; Gesundheitssystem; Gesundheitswesen; KLEE; KU; KU Gesundheitsmanagement; Klinik; Kosten; Kostendeckung; Kostenmanagement; Krankenhaus Umschau; Krankenhausleitung; Krankenhausmanagement; Management; Operatives Kostenmanagement; Prof. Dr. Winfried Zapp; Prof. Dr. Zapp; Prof. Zapp; Prozesse; Rechnungswesen; Rechnungswesen im Krankenhaus; Strategie; Strategisches Kostenmanagement; Unternehmensprozesse; Unternehmensrechnung; Winfr, Fachschema: Krankenhausmanagement~Management / Krankenhausmanagement~Kalkulation / Kostenrechnung~Kostenrechnung~Kalkulation / Leistungsrechnung~Leistungsrechnung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Finanzbuchhaltung~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Medizin, allgemein, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Kosten- und Leistungsrechnung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: mgo fachverlage, Verlag: mgo fachverlage, Verlag: mgo fachverlage GmbH & Co. KG, Länge: 246, Breite: 174, Höhe: 26, Gewicht: 1069, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Preis bei maximalem Erlös?
Der Preis bei maximalem Erlös wird durch die Nachfrage und das Angebot bestimmt. Er liegt dort, wo die Nachfragekurve und die Angebotskurve sich schneiden. An diesem Punkt ist die Menge, die nachgefragt wird, am höchsten und der Erlös für den Verkäufer maximal. **
-
Wer kassiert den Erlös von der Bibel?
Der Erlös von Bibelverkäufen geht in der Regel an den Verlag oder den Herausgeber der Bibel. Bei religiösen Organisationen oder Kirchen können die Einnahmen auch für gemeinnützige Zwecke verwendet werden. Es gibt jedoch auch gemeinnützige Organisationen, die Bibeln kostenlos oder zu einem reduzierten Preis verteilen. **
-
Was ist der Erlös in der BWL?
Der Erlös in der BWL bezeichnet den Gesamtbetrag, den ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Er wird berechnet, indem der Verkaufspreis pro Einheit mit der Anzahl der verkauften Einheiten multipliziert wird. Der Erlös ist eine wichtige Kennzahl, um die Umsatzentwicklung eines Unternehmens zu analysieren. **
-
Was sind die Kosten-, Erlös- und Gewinnfunktionen?
Die Kostenfunktion beschreibt die Kosten, die ein Unternehmen hat, um seine Produkte herzustellen und zu verkaufen. Die Erlösfunktion gibt an, wie viel Umsatz das Unternehmen mit dem Verkauf seiner Produkte erzielt. Die Gewinnfunktion ist die Differenz zwischen den Erlösen und den Kosten und gibt somit den Gewinn des Unternehmens an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.